

12 Okt. 2026
Sale & Lease Back Finanzierung
Was ist eine Sale & Lease Back Finanzierung?
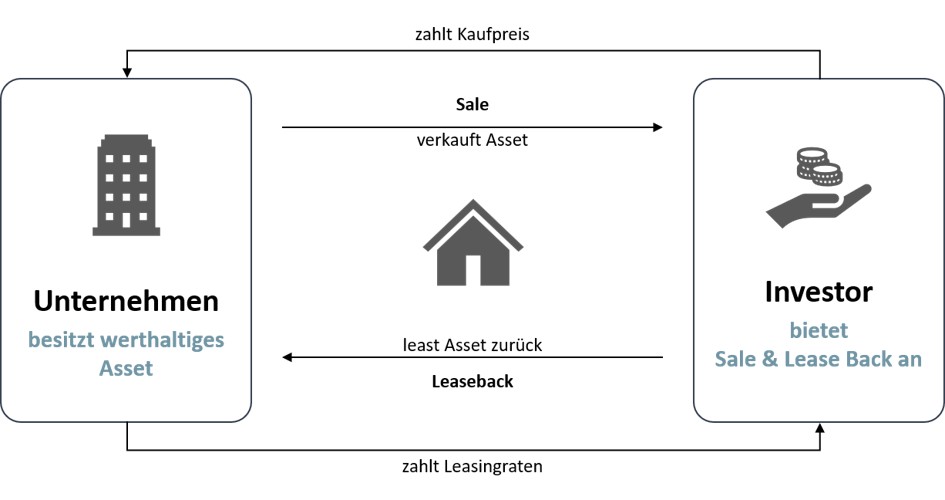
Bei einem Sale & Lease Back (SLB) verkauft ein Unternehmen einen Vermögenswert an einen Investor und mietet ihn unmittelbar danach langfristig zurück. In der Praxis sind das meist betriebsnotwendige Immobilien wie Werke, Produktions- oder Lagerhallen; grundsätzlich eignen sich aber auch andere langlebige Assets wie Maschinen und Anlagen. Der Verkaufserlös fließt dem Unternehmen als Liquidität zu und steht beispielsweise für Investitionen in das Kerngeschäft oder den Abbau von Verbindlichkeiten zur Verfügung. Im Gegenzug zahlt das Unternehmen eine regelmäßige Miete und nutzt das Objekt unverändert weiter. Laufzeit, Verlängerungs- und Rückkaufoptionen sowie die Verteilung von Instandhaltung, Steuern und Versicherung vereinbaren die Parteien individuell. Ein SLB ist dabei kein Instrument für Sondersituationen, sondern ein regulärer Baustein im Finanzierungsmix, neben Bankkredit, Schuldschein oder Eigenkapital.
Was sind die Vorteile einer Sale & Lease Back Finanzierung?
- Marktwert statt Beleihungsgrenze: Banken beleihen Immobilien nur anteilig, den Rest muss das Unternehmen mit Eigenkapital tragen. Beim SLB orientiert sich der Kaufpreis am vollen Marktwert. Ein SLB ersetzt damit nicht nur Fremdkapital, sondern auch das in der Immobilie gebundene Eigenkapital.
- Unveränderter Betrieb: Das Unternehmen nutzt die Immobilie weiter, Standort und Abläufe bleiben unberührt.
- Planbarkeit ohne Refinanzierungsrisiko: Statt eines Kredits mit Zinsbindung und Anschlussfinanzierung gilt ein langfristiger Mietvertrag.
- Weniger Auflagen: Financial Covenants wie im Kreditvertrag sind im Mietvertrag unüblich. Ebenso wie Banken verlangen Investoren in der Regel Mietsicherheiten und regelmäßige Finanzinformationen.
- Zusätzliche Finanzierungsquelle: SLB ergänzt die Bankfinanzierung und schont bestehende Kreditlinien.
Warum ist Sale & Lease Back gerade jetzt relevant?
Banken vergeben Kredite zunehmend zurückhaltend: Laut der Umfrage der Bundesbank zum Kreditgeschäft haben die befragten Banken ihre Kreditrichtlinien für Unternehmenskredite im zweiten Quartal 2026 erneut gestrafft. Das spüren auch die Unternehmen: Im selben Zeitraum nahmen 40,5 % der Mittelständler mit Kreditbedarf ihre Banken als restriktiv wahr, so viele wie noch nie seit Beginn der KfW-ifo-Erhebung 2017. Bei großen Unternehmen lag der Anteil mit 32,9 % auf dem zweithöchsten Stand. Gleichzeitig ist der Investitionsbedarf hoch: Laut der BDI-Studie „Transformationspfade“ sind in Deutschland bis 2030 zusätzliche Investitionen von rund 1,4 Bio. € nötig, rund zwei Drittel davon von Unternehmen und privaten Haushalten.
Hinzu kommt der Generationenwechsel im Mittelstand: Laut KfW streben bis Ende 2029 rund 545.000 mittelständische Unternehmen eine Nachfolgeregelung an, gut 109.000 pro Jahr. Betriebsimmobilien erschweren dabei häufig die Übergabe, etwa wenn das operative Geschäft übertragen werden soll, die Immobilie aber nicht.
Auf der Nachfrageseite treffen Unternehmen auf einen wieder anziehenden Markt: Im ersten Halbjahr 2026 stieg das Investmentvolumen in deutsche Logistik- und Industrieimmobilien laut JLL um 22 % auf 2,9 Mrd. € und damit deutlich stärker als der Gesamtmarkt (+15 %).
Warum eignen sich Betriebsimmobilien für ein Sale & Lease Back?
In Betriebsimmobilien steckt häufig deutlich mehr Wert, als die Bilanz zeigt: Sie werden zu historischen Anschaffungskosten bilanziert und planmäßig abgeschrieben, während ihr Marktwert über die Jahre oft gestiegen ist. Zugleich bindet die eigene Immobilie über Jahrzehnte Kapital, das im Kerngeschäft fehlt, etwa für Maschinen, Automatisierung oder Forschung & Entwicklung. Ein SLB macht diese stillen Reserven als Liquidität nutzbar.
Im Vergleich zur klassischen Kreditvergabe durch Banken gehen SLB Investoren daneben in ihrer Anlageentscheidung anders vor. Während Banken bei der Kreditvergabe die Gesamtsituation des Unternehmens auf Basis eines Ratings prüfen, bewerten Investoren vor allem die Immobilie (also Lage, Drittverwendbarkeit, Zustand) und den Mietvertrag, d.h. Laufzeit des SLB und die Fähigkeit des Mieters zur Erbringung der Leasingrate. Das schafft zusätzlichen Finanzierungsspielraum, unabhängig von bestehenden Kreditlinien.
Dass sich dieser Ansatz durchsetzt, zeigt der Markt: Bei den Immobilienverkäufen deutscher Unternehmen dominierten 2025 erneut SLB-Strukturen, der Anteil von Produktionsunternehmen stieg dabei von 25 % (2015 bis 2019) auf 46 %. Auch europaweit entfällt der Großteil der SLB-Transaktionen auf Industrieimmobilien.
Welche weiteren Vermögenspositionen eignen sich für ein Sale & Lease Back?

Wann kommt eine Sale & Lease Back Finanzierung für Ihr Unternehmen infrage?
- Zur Finanzierung von Investitionen, Transformation und Expansion
- Zur Finanzierung einer Akquisition
- Zur Rückführung oder Ablösung bestehender Kredite
- Im Rahmen einer Unternehmensnachfolge oder eines Gesellschafterwechsels
- Im Vorfeld eines Unternehmensverkaufs
- Beim Verkauf einer Sparte (Carve-out)
- Für das allgemeine Liquiditätsmanagement
Haben wir Ihr Interesse geweckt oder haben Sie Fragen? Wir begleiten SLB-Transaktionen ab einem Volumen von rund 10 Mio. €, von der ersten Einschätzung bis zum Abschluss. Sprechen Sie uns an, wir prüfen gemeinsam mit Ihnen, ob ein Sale & Lease Back zu Ihrer Finanzierungsstrategie passt.
Ihre Ansprechpartner